USDC compite con el banco; USDT compite con el dólar
El BIS acaba de medir, por primera vez, si los stablecoins le quitan depósitos a la banca. La respuesta es sí para USDC y casi no para USDT. Eso cambia la conversación regulatoria en América Latina: el riesgo no es el CDT, es el dólar.
Autor
Juan C. Pryor
Categoría
Research
Tiempo de lectura
11 min de lectura
Publicado
14 Oct, 2026
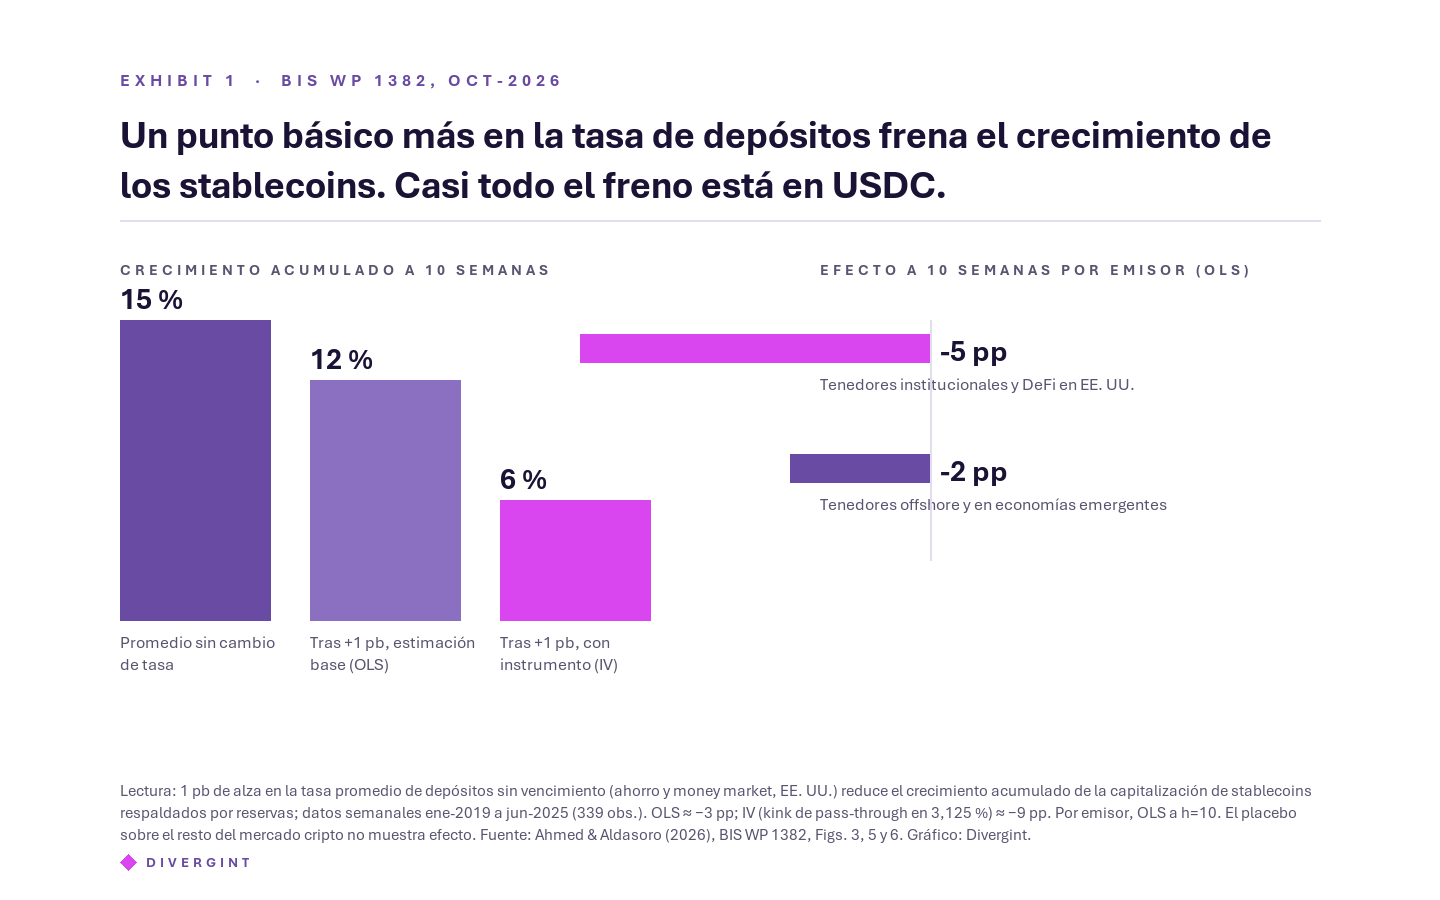
La cifra. Con datos semanales de Estados Unidos entre enero de 2019 y junio de 2025, una subida de un punto básico en la tasa que los bancos pagan por depósitos a la vista reduce el crecimiento de la capitalización de los stablecoins a diez semanas en unos tres puntos porcentuales: de un promedio de 15 % a cerca de 12 %. El efecto está casi todo en USDC. En USDT es débil.
Durante años la banca estadounidense sostuvo que los stablecoins generan una fuga de depósitos y la industria cripto sostuvo que no. Ninguna de las dos partes tenía un número. Lo tenían como supuesto: en los modelos de la Reserva Federal, en las cartas de los gremios bancarios al Senado y en los pitch decks de los emisores. El 13 de octubre el Banco de Pagos Internacionales publicó el primer intento serio de medirlo. Se titula Are stablecoins and bank deposits substitutes?, publicado por Rashad Ahmed e Iñaki Aldasoro. La respuesta corta es que son sustitutos pero hay salvedades.
Qué midieron y cómo
¿Cuántos depósitos ha perdido la banca por culpa de los stablecoins? No se puede responder todavía: el mercado es joven, pequeño frente al sistema bancario estadounidense y, al ser un mercado global, no hay datos de dónde viven los tenedores. Los autores hacen entonces la pregunta previa, que sí se puede contestar: ¿responde la demanda de stablecoins a lo que los bancos pagan por depósitos? El resultado es que sí, pues ambos compiten por el mismo margen del portafolio.
Los autores tomaron la capitalización semanal de los stablecoins respaldados por reservas (de menos de 5.000 millones de dólares en 2019 a más de 220.000 millones a mediados de 2025), construyeron una regresión contra los cambios en la tasa promedio de cuentas de ahorro y money market de la banca estadounidense, y trataron de controlar por la tasa de la Reserva Federal, los rendimientos del Tesoro, el precio de bitcoin, el índice del dólar y el VIX.
Encontraron tres conclusiones preliminares. Primero, un punto básico de alza en la tasa de depósitos recorta el crecimiento a diez semanas en unos tres puntos porcentuales. Segundo, el ciclo del mercado cripto no afecta. Tercero, y aquí empieza lo interesante, el efecto se concentra en USDC. Con la especificación básica, USDC cae cerca de 5 % a diez semanas por cada punto básico; USDT, cerca de 2 %. Excluir el episodio de Silicon Valley Bank, controlar por los rendimientos de DeFi, cambiar la tasa de depósitos por la de certificados a plazo, mover el umbral del instrumento, ninguno generó un cambio importante en la conclusión.
Los tres matices
El paper pareciera darle la razón a la banca en lo esencial. Y era obvio, después de todo, cualquier instrumento del mercado monetario (p.e. los bonos corporativos AAA) compite con los depósitos bancarios a nivel institucional. Es importante tener en cuenta estos matices antes de salir a replicar los hallazgos a los cuatro vientos.
Es crecimiento, no nivel. La capitalización de los stablecoins no cae cuando suben las tasas; crece más despacio. Para que un alza de tasas borrara el crecimiento promedio de diez semanas haría falta un salto de cinco puntos básicos en una sola semana, un evento de seis desviaciones estándar. Lo que sí ocurrió en el ciclo de 2022 y 2023 fue una caída de 30% en la capitalización, pero coincidió con el colapso de Terra y de FTX; la tasa fue uno de varios factores.
La muestra cubre un solo ciclo de tasas altas y un régimen en el que los stablecoins no pagan interés al tenedor. Los propios autores advierten que el instrumento es algo débil y que los stablecoins con rendimiento y los fondos monetarios tokenizados pueden mover el margen de sustitución en cualquier dirección.
No dice quién pierde los depósitos. Los datos son agregados. Los dólares que entran a un stablecoin se reinvierten en Tesoro y en depósitos de los emisores en unos pocos bancos; el resultado neto puede ser una reasignación entre instituciones más que una pérdida del sistema. El paper lo dice explícitamente y es, de paso, la mejor explicación del interés de los bancos comunitarios estadounidenses en este debate: el efecto es más fuerte contra los certificados a plazo, que son su fondeo.
USDT es el stablecoin de quien no tiene banco
¿Por qué USDC responde a la tasa de los depósitos estadounidenses y USDT casi no? Los autores lo atribuyen a la base de tenedores: USDC está en manos de instituciones y usuarios de DeFi en Estados Unidos, que pueden pasarse a una cuenta de money market en una tarde; USDT circula sobre todo fuera de Estados Unidos y en economías en desarrollo. No es una preferencia por la calidad del emisor. Es una diferencia de alternativa disponible.
Esa explicación dice algo que en América Latina nadie está formulando así: el tenedor de USDT en Bogotá, Buenos Aires o Caracas no está eligiendo entre USDT y un depósito en dólares en un banco de Nueva York, porque no tiene acceso a ese depósito. Está eligiendo entre su moneda local y el dólar. USDC es un producto de tesorería para quien ya tiene banco. USDT es un producto de acceso al dólar para quien no lo tiene. Son dos negocios distintos con la misma tecnología, y la regulación que les conviene no es la misma.
Hay una segunda capa. En marzo, Aldasoro publicó con el Fondo Monetario Internacional un estudio sobre lo que hacen los flujos de stablecoins en los mercados cambiarios de economías emergentes. Con 27 pares de monedas y cuatro stablecoins en dólares, encontraron que un aumento de 1 % en las entradas netas de stablecoins a una moneda abre en unos 40 puntos básicos la brecha entre el dólar comprado vía stablecoin y el dólar del mercado spot, deprecia la moneda local y amplía las desviaciones de la paridad cubierta de tasas. El efecto se multiplica cuando los intermediarios financieros están descapitalizados, que es cuando más duele.
Leídos juntos, los dos papers dicen una sola cosa: en Estados Unidos el stablecoin compite con el depósito; en mercados emergentes compite con el dólar.
Y los dos bloques regulados están sacando a USDT de sus mercados
La separación que el BIS mide en los datos la están escribiendo los reguladores en las normas. En enero de 2027 USDT sale de las plataformas reguladas de la Unión Europea y, en Estados Unidos, entra en una cuenta regresiva que termina en julio de 2028.
En la Unión Europea el período de transición de MiCA venció el 1 de julio de 2026 y Tether nunca solicitó autorización como emisor. Las principales plataformas ya habían retirado USDT para sus clientes europeos. El 8 de octubre la ESMA cerró la puerta que quedaba: en una opinión dirigida a los supervisores nacionales dijo que los proveedores autorizados bajo MiCA no deben prestar servicios sobre tokens referenciados a activos ni tokens de dinero electrónico que no cumplan el reglamento.
En Estados Unidos el reloj lo pone la ley GENIUS. Su entrada en vigencia está prevista para el 18 de enero de 2027. Desde ese día, un proveedor de servicios de activos digitales no puede ofrecer en Estados Unidos un stablecoin de emisor extranjero a menos que ese emisor pueda cumplir, y cumpla, las órdenes legales de congelamiento e incautación. Desde el 18 de julio de 2028 no puede ofrecer ningún stablecoin que no provenga de un emisor permitido o de un emisor extranjero reconocido, y para ese reconocimiento el Tesoro tiene que declarar comparable al régimen del país de origen, cosa que a la fecha no ha hecho con ninguna jurisdicción. Tether leyó la señal: lanzó en enero USAT, un stablecoin separado, emitido en Estados Unidos bajo el régimen GENIUS, y dejó a USDT para el resto del mundo.
Esto refuerza la lectura, no la contradice. Si los dos mercados con banca profunda y reguladores fuertes expulsan a USDT de sus plataformas, el tenedor de USDT será cada vez más alguien que está fuera de esos sistemas: en América Latina, África, Asia emergente. El producto de acceso al dólar se vuelve todavía más evidente, y la brecha que el BIS midió con datos hasta junio de 2025 debería abrirse más en los próximos años. Para un regulador latinoamericano la pregunta ya no es si USDT compite con sus bancos; es si va a seguir el modelo europeo de expulsión o va a reconocer la función de acceso al dólar que cumple y regularla por su función de equivalencia en línea con los parámetros que fijó el gobierno Trump de que el comercio internacional utilice stablecoins denominadas en USD.
Qué cambia para América Latina
El argumento de la fuga de capitales bancarios no tiene evidencia aún en América Latina. El paper del BIS muestra por qué el efecto no es monetario y crediticio: la sustitución está en USDC y en tenedores con acceso a la banca estadounidense; el stablecoin que circula en la región es USDT, cuyos tenedores no tienen ese acceso. Citar al BIS para pedir restricciones a los stablecoins tiene que explicar primero por qué un resultado sobre money markets de Estados Unidos aplica a un ahorrador en pesos que compra USDT para cubrirse.
El argumento principal es el efecto cambiario. Si lo que hace USDT en la región es dar acceso al dólar fuera del mercado cambiario formal, el riesgo que un banco central debe medir es presión sobre la tasa de cambio, brechas de paridad y erosión de la efectividad de los controles de capital. Un marco de stablecoins para Colombia que se diseñe contra el riesgo equivocado va a imponer costos a los emisores locales sin tocar el flujo que de verdad importa, que entra por USDT y por exchanges del exterior, pues es un mercado global imposible de controlar.
Una fintech de pagos que mantenga flotante en USDC para pagar proveedores es exactamente el agente marginal del paper del BIS: su costo de oportunidad sube con las tasas y conviene gestionarlo como se gestiona cualquier caja. Un emisor regional que no remunere al tenedor y no exija reservas en depósitos locales compite poco con la banca local, y tiene con qué demostrarlo. Cualquier conversación a nivel de política monetaria sobre stablecoins debería llegar con los dos análisis en la mano.
El contexto que hace esto urgente
El mismo paper identifica las dos palancas con las que un regulador mueve el margen de sustitución: obligar a que parte de las reservas del stablecoin esté en depósitos bancarios, y permitir o prohibir que el emisor remunere al tenedor. Estos dos puntos son sobre los que se rompió el consenso en Washington. El 15 de septiembre el Senado no logró avanzar la ley de estructura de mercado cripto; el rendimiento sobre stablecoins fue uno de los dos obstáculos. El 2 de octubre el gremio de los bancos comunitarios demandó al supervisor bancario federal por otorgar licencias fiduciarias a empresas de stablecoins. El BIS publicó su número once días después. La pelea que en Estados Unidos se libra en el Senado y en los tribunales va a llegar a la región con el argumento de la desintermediación por delante. Conviene llegar antes con el dato y aún no lo tenemos.
¿Está diseñando un producto con stablecoins para la región o respondiendo a un regulador que ya preguntó? Escríbanos con el modelo y la jurisdicción. Recibe una nota de una página con el mapa de riesgo que aplica a su caso, sin costo.
Fuentes: Ahmed, R. y Aldasoro, I. (2026), Are stablecoins and bank deposits substitutes?, BIS Working Papers No 1382, 13 de octubre de 2026 (datos semanales enero 2019 a junio 2025; estimación OLS de −3 pp y con variable instrumental de −9 pp por punto básico a diez semanas; USDC cerca de −5 % y USDT cerca de −2 % bajo OLS). Aldasoro, I., Beltrán, P. y Grinberg, F. (2026), Stablecoin Inflows and Spillovers to FX Markets, IMF Working Paper 26/56 (también BIS Working Paper No 1340), marzo de 2026 (27 pares de monedas; +1 % de entradas netas ≈ +40 pb de desviación de paridad). Votación de cloture del CLARITY Act, Senado de EE. UU., 15 de septiembre de 2026, según CNBC y Orrick. Demanda ICBA v. OCC, Corte Federal del Distrito de Columbia, 2 de octubre de 2026, según Reuters. ESMA, Opinion on the provision of crypto-asset services in relation to non-MiCA-compliant asset-referenced tokens and e-money tokens, ESMA75-113276571-1742, 8 de octubre de 2026 (remediación de exposiciones existentes a más tardar tres meses después de la publicación; servicios residuales limitados a venta, conversión, retiro y transferencia). GENIUS Act (Pub. L. 119-27, 18 de julio de 2025), secciones 3 y 18; Departamento del Tesoro, GENIUS Act Regulations on Payment Stablecoin Issuance, Offer, and Sale, propuesta de regla, 91 Fed. Reg. 53368, 18 de agosto de 2026 (fecha de vigencia prevista 18 de enero de 2027; prohibición a proveedores de ofrecer stablecoins de emisores no permitidos desde el 18 de julio de 2028). Las lecturas sobre América Latina son de Divergint y no de los autores. Este artículo es información general a octubre de 2026 y no constituye asesoría legal.